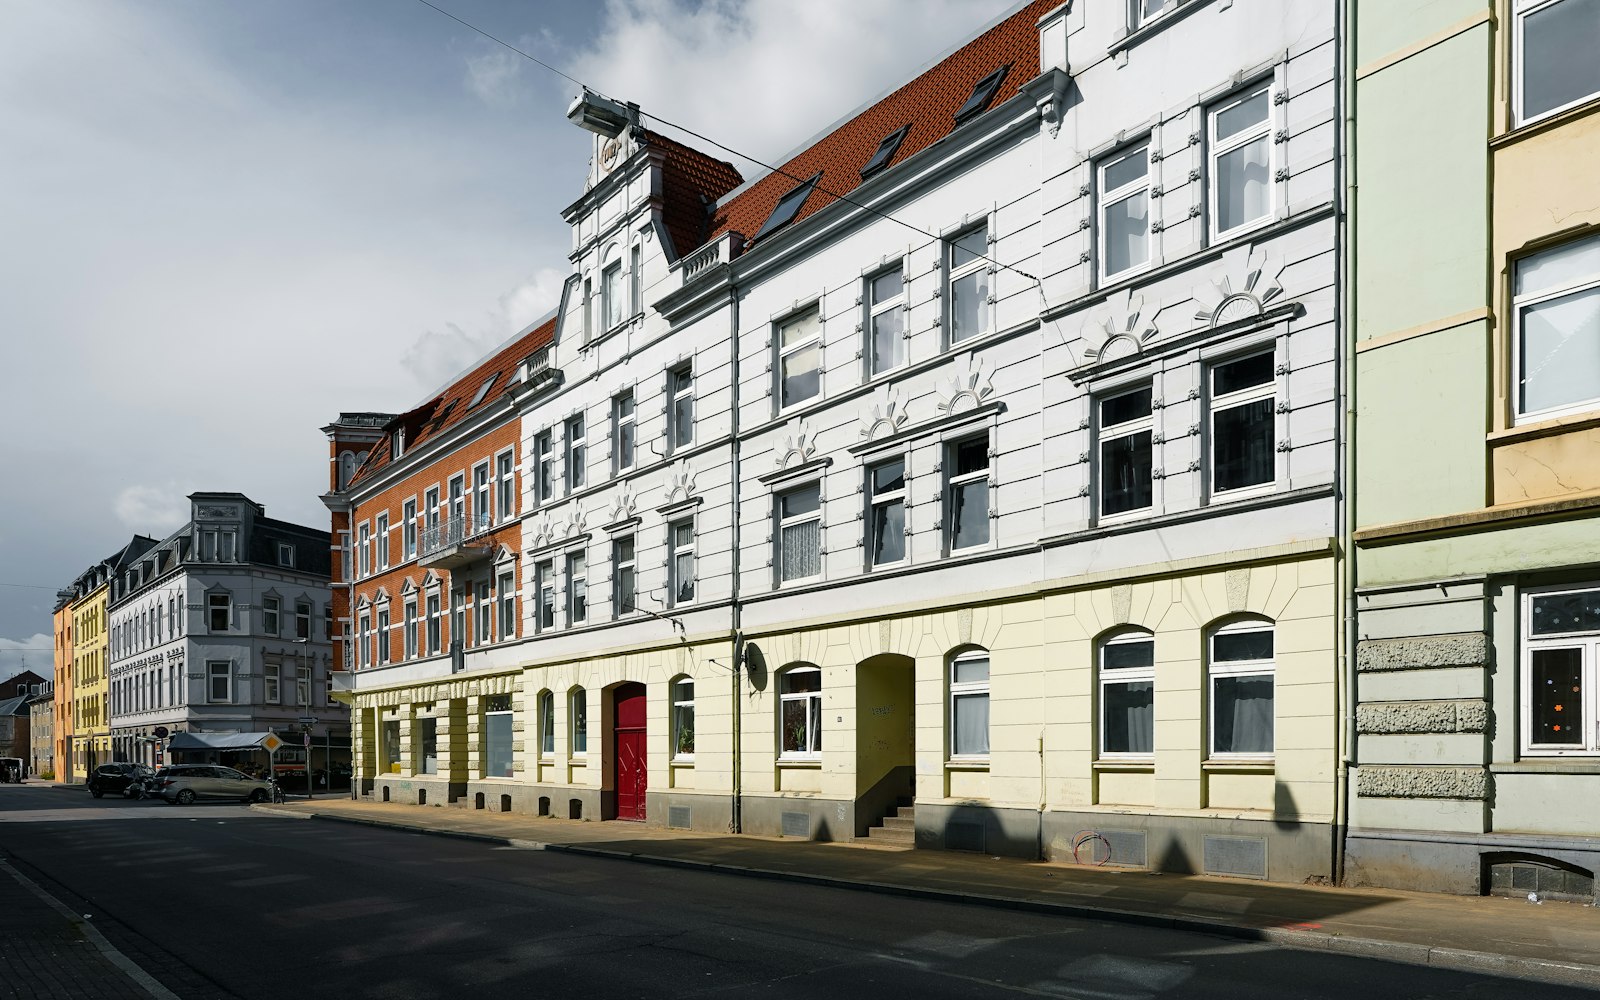
Ein großer Teil des Bestands hier steht in Reihe. Das heißt: Sie kaufen ein eigenes Grundstück, teilen sich aber Wände, Dach und oft die Zufahrt. Wer das regelt, regelt es im Grundbuch.
500+Banken, Versicherer und Bausparkassen im Vergleich
5,0Durchschnitt aus 58 Google-Bewertungen
0 EuroBeratungskosten, die Bank vergütet uns
1Ansprechpartner vom Erstgespräch bis zur Auszahlung
Aus der Torfstechersiedlung wurde eine Reihenhausgemeinde
Gröbenzell liegt rund sechzehn Kilometer westlich des Münchner Zentrums im Landkreis Fürstenfeldbruck, am südlichen Rand des Dachauer Mooses. Auf nur gut sechs Quadratkilometern leben etwa 20.000 Menschen, das ergibt eine Dichte von über 3.000 Einwohnern je Quadratkilometer.
Der Ort ist jung. Als politische Gemeinde entstand Gröbenzell erst 1952, gebildet aus Gebietsteilen der Landeshauptstadt und dreier Nachbargemeinden. Davor war es über Generationen eine Siedlung von Torfstechern, die mit dem Bau der Bahnstrecke nach Augsburg zu Arbeit kamen. Einen eigenen Haltepunkt gab es ab 1898.
Die prägende Phase kam danach. Zwischen 1967 und Mitte der siebziger Jahre verdoppelte sich die Einwohnerzahl von etwa 7.000 auf 14.000, weil in diesen Jahren die großen Reihenhaussiedlungen und Geschosswohnungsbauten entstanden. Wer heute in Gröbenzell kauft, kauft mit hoher Wahrscheinlichkeit ein Haus aus dieser Zeit, das links und rechts an das der Nachbarn grenzt.
rund 20.000Einwohner
6,34 km²Gemeindefläche
über 3.000Einwohner je km²
1952Gründung als Gemeinde
Einwohner- und Flächenangaben sowie Angaben zur Siedlungsentwicklung geben veröffentlichte Darstellungen der Gemeinde und des Landkreises wieder und werden fortgeschrieben.
Eigenes Grundstück, gemeinsame Bauteile
Ein Reihenhaus ist keine Eigentumswohnung. Es gibt keine Eigentümergemeinschaft, keinen Verwalter und keinen Wirtschaftsplan. Trotzdem hängen die Häuser baulich zusammen. Was das praktisch bedeutet, steht in keinem Exposé.
Endhaus
Mittelhaus
Mittelhaus
Endhaus
Die TrennwändeSie stehen meist auf der Grundstücksgrenze oder unmittelbar daran. Ob es eine gemeinsame Wand oder zwei aneinandergestellte Wände sind, entscheidet darüber, wer sie instand hält und wer eingreifen darf.
Das durchlaufende DachBei vielen Siedlungen dieser Bauzeit läuft die Dachfläche über mehrere Häuser. Eine Sanierung ist dann sinnvoll nur gemeinsam möglich, aber niemand kann die Nachbarn dazu zwingen.
Die Darstellung zeigt das Prinzip einer Hauszeile, keine konkrete Siedlung. Welche Bauteile in Ihrem Fall zusammenhängen, ergibt sich aus den Bauunterlagen und dem Grundbuch.
Mittelhaus oder Endhaus, das ist keine Geschmacksfrage
Beide werden von Banken ohne Weiteres finanziert. Die Unterschiede wirken sich trotzdem auf Preis, Bewertung und späteren Aufwand aus.
MerkmalMittelhausEndhaus
AngrenzungZwei Nachbarn, zwei gemeinsame TrennbereicheEin Nachbar, eine freie Außenwand
GrundstückMeist schmaler zugeschnittenHäufig größer, oft mit seitlichem Garten
EnergetischWeniger Außenfläche, dadurch tendenziell geringerer WärmeverlustMehr Außenfläche, dadurch mehr zu dämmende Fläche
AnbauKaum Möglichkeiten, Erweiterung meist nur nach oben oder hintenSeitlicher Anbau denkbar, wenn Baurecht und Abstandsflächen es zulassen
PreisIn der Regel günstiger in derselben ZeileRegelmäßig höher bewertet
Die Gegenüberstellung beschreibt typische Unterschiede. Ob sie im Einzelfall zutreffen, hängt von Zuschnitt, Bauweise und Bebauungsplan ab. Bewertet wird immer das konkrete Objekt.
Drei Dinge, die Sie prüfen sollten
Grunddienstbarkeiten und Reallasten
In Reihenhaussiedlungen sind häufig Rechte eingetragen: gemeinsame Zufahrten, Leitungsrechte, Geh- und Fahrtrechte, manchmal Pflichten zur Unterhaltung gemeinsamer Anlagen. Diese stehen in Abteilung II des Grundbuchs. Lesen Sie sie, bevor Sie ein Gebot abgeben, und lassen Sie sich unklare Einträge vom Notar erklären. Für die Bank sind sie Teil der Objektbewertung.
Der Zustand der gemeinsamen Bauteile
Fragen Sie nach dem Alter von Dach, Fenstern und Heizung sowie danach, ob in der Zeile schon gemeinsam saniert wurde. Ein Haus, dessen Nachbarn bereits das Dach erneuert haben, steht anders da als eines in einer Zeile, in der seit vierzig Jahren nichts passiert ist. Ohne Eigentümergemeinschaft gibt es dafür keine Rücklage, das Geld kommt aus Ihrer Tasche.
Was eine Maßnahme kostet, wenn keiner mitmacht
Sie können Ihr eigenes Haus dämmen und Ihre eigenen Fenster tauschen. Bei einem durchlaufenden Dach oder einer gemeinsamen Fassade wird es schwieriger, weil die Nachbarn zustimmen müssen oder mitziehen sollten. Kalkulieren Sie deshalb den Fall, dass Sie allein handeln, und nicht den günstigen Fall einer gemeinsamen Lösung.
Beim Reihenhaus hängt am Nachbarn mehr als die Wand
Eigenes Grundstück, aber gemeinsame Bauteile: Dach, Trennwand, manchmal Zufahrt und Leitungen. Was davon wem gehört und wer welchen Anteil trägt, steht im Grundbuch und in den Vereinbarungen, nicht im Exposé.
Wir sehen uns das vor der Finanzierungsanfrage an. Offene Punkte bei gemeinsamen Bauteilen sind einer der häufigsten Gründe, warum eine Zusage später doch noch wackelt.
Mittelhaus oder Endhaus ist keine Geschmacksfrage, sondern wirkt sich auf Bewertung und Folgekosten aus.
Unabhängiger Vermittler, Hausbank oder Portal
In Gröbenzell dominiert das Reihenhaus. Damit kommen Fragen zu gemeinsamen Bauteilen und Nachbarrecht ins Spiel, die eine Finanzierung spät noch kippen können. Diese Gegenüberstellung zeigt, worin sich die drei Wege unterscheiden.
ALKAN Finanzberatung
Hausbank
Online-Portal
Auswahl
✓Angebote von mehr als 500 Banken, Versicherern und Bausparkassen im Vergleich
Ausschließlich das eigene Angebot
Breite Auswahl, die Vorauswahl trifft das System
Reihenhaus und Nachbarrecht
✓Grundbuch und Vereinbarungen werden vor der Anfrage geprüft, nicht erst in der Marktfolge
Prüfung meist erst im laufenden Verfahren
Keine Prüfung der Besonderheiten
Ansprechpartner
✓Eine feste Person vom Erstgespräch bis zur Auszahlung
Je nach Haus wechselnd
Wechselnde Bearbeitung, meist telefonisch
Kosten für Sie
✓Keine, die Vergütung übernimmt die finanzierende Bank
Auch Ihre Hausbank kann das passende Angebot machen. Der Unterschied liegt nicht in der Qualität eines einzelnen Instituts, sondern darin, wie viele Angebote verglichen werden, bevor Sie sich festlegen.
So läuft die Zusammenarbeit ab
Vier Schritte vom ersten Kontakt bis zur Auszahlung. Sie entscheiden nach jedem Schritt, ob es weitergeht.
ErstgesprächTelefonisch oder vor Ort. Wir klären Ihr Vorhaben, Ihre Zahlen und was in Gröbenzell realistisch ist. Dauer etwa 30 Minuten.
UnterlagenSie stellen Exposé, Grundbuchauszug und Einkommensnachweise zusammen. Wir sagen genau, was fehlt, und prüfen jede Position vor der Anfrage.
VergleichWir fragen die Institute an, die Ihre Konstellation bearbeiten, und stellen die Angebote mit allen Nebenkosten gegenüber.
AbschlussSie entscheiden. Wir begleiten Beurkundung, Grundschuldbestellung und Auszahlung bis zum Schluss.
Unverbindlich. Sie entscheiden nach jedem Schritt, ob es weitergeht.
Das sagen unsere Kunden
5,0
★★★★★
58 Bewertungen auf Google
CP
Cornelia Presser
April 2026
★★★★★
Es ist keineswegs selbstverständlich, mit wie viel Engagement, Schnelligkeit, Verlässlichkeit und echter Freude Sie Ihre Kunden begleiten, bis hin zum Notartermin. Das habe ich in dieser Form selten erlebt. Vielen Dank für die angenehme und professionelle Zusammenarbeit.
TS
Torsten Sebald
März 2026
★★★★★
Herr Alkan hat uns bereits beim ersten Gespräch alle Unsicherheiten genommen und uns innerhalb kürzester Zeit bei der Verwirklichung unseres Kaufwunsches geholfen. Wir sind uns sicher, die bestmögliche Finanzierung erhalten zu haben.
AK
Athem Krasniqi
März 2026
★★★★★
Herr Alkan überzeugt durch seine fachliche Kompetenz, seine transparente und verständliche Beratung sowie sein hohes Engagement. Besonders hervorzuheben ist seine Erreichbarkeit und die schnelle, zuverlässige Kommunikation.
Alle Bewertungen stammen von Google und sind unverändert übernommen.
Warum Käufer in Gröbenzell mit uns arbeiten
UnabhängigWir gehören zu keiner Bank und keinem Konzern. Es gibt kein Produkt, das wir bevorzugt verkaufen müssten.
Transparent vergütetUnsere Vergütung zahlt die finanzierende Bank. Für Sie entstehen keine Beratungskosten, und wir legen offen, wie das läuft.
Gründlich bei UnterlagenGrundbuch, Teilungserklärung und Nachbarvereinbarungen prüfen wir, bevor die erste Anfrage rausgeht.
Samet Alkan
Bei Häusern aus den sechziger und siebziger Jahren entscheidet der Sanierungsstand über Ihre echte Belastung. Ich nehme absehbare Maßnahmen von Anfang an in die Finanzierung auf, damit Sie später keinen teuren Ratenkredit brauchen. Für Sie kostenfrei, weil mich die finanzierende Bank vergütet.
0162 618 0000 · info@alkan-fi.de · Mo bis Fr, 9:00 bis 17:00 Uhr
Was uns in Gröbenzell am häufigsten gefragt wird
Ist ein Reihenhaus rechtlich wie eine Eigentumswohnung?
Nein. Beim Reihenhaus gehört Ihnen in aller Regel ein eigenes Grundstück mit dem darauf stehenden Haus. Es gibt keine Eigentümergemeinschaft, keinen Verwalter, kein Hausgeld und keine Instandhaltungsrücklage. Dafür müssen Sie Maßnahmen an gemeinsamen Bauteilen mit den Nachbarn abstimmen, ohne dass es dafür ein festes Verfahren gäbe.
Wem gehört die Wand zwischen zwei Häusern?
Das kommt auf die Bauweise an. Steht eine gemeinsame Wand auf der Grenze, ist sie in der Regel beiden Eigentümern gemeinsam zugeordnet. Stehen zwei getrennte Wände aneinander, gehört jedem seine eigene. Der Unterschied ist wichtig, sobald jemand dämmen, durchbrechen oder abreißen will. Die Antwort steht in den Bauunterlagen, nicht im Exposé.
Welche Einträge im Grundbuch sind typisch?
Geh- und Fahrtrechte für gemeinsame Zufahrten, Leitungsrechte für Ver- und Entsorgung, gelegentlich Verpflichtungen zur Unterhaltung gemeinsamer Anlagen. Solche Rechte sind normal und kein Mangel. Sie sollten aber wissen, welche gelten, weil sie Ihre Nutzung und die Bewertung beeinflussen.
Kann ich mein Reihenhaus einfach anbauen?
Nur im Rahmen des geltenden Baurechts und der Abstandsflächen. Beim Endhaus ist seitlich manchmal etwas möglich, beim Mittelhaus kommt praktisch nur eine Erweiterung nach hinten oder ein Dachausbau in Frage. Klären Sie das vor dem Kauf, wenn Ihre Entscheidung davon abhängt.
Bewertet die Bank Mittelhaus und Endhaus unterschiedlich?
Sie bewertet, was tatsächlich vorliegt, und dabei spielen Grundstücksgröße, Zuschnitt und Lage in der Zeile eine Rolle. Ein Endhaus wird deshalb regelmäßig höher bewertet als ein vergleichbares Mittelhaus. Einen pauschalen Zuschlag gibt es aber nicht, das ergibt sich aus den Vergleichswerten.
Worauf schauen Institute bei Bauten aus den siebziger Jahren?
Auf den energetischen Zustand und darauf, was in den vergangenen Jahrzehnten erneuert wurde. Dach, Fenster, Heizung, Elektrik und Leitungen sind die üblichen Punkte. Legen Sie Nachweise über Modernisierungen bei. Ohne solche Nachweise geht die Bank vom Zustand des Baujahrs aus, und das wirkt auf den Wert.
Kann ich eine Sanierung gleich mitfinanzieren?
Ja, und das ist der günstigste Weg. Ein Darlehen mit Grundschuld ist in aller Regel deutlich preiswerter als ein späterer Ratenkredit. Voraussetzung ist, dass die Maßnahme bei Antragstellung benannt und beziffert ist. Holen Sie dazu vorher Angebote ein, statt zu schätzen.
Ist ein Immobilienkredit in Gröbenzell teurer als in München?
Der Ort selbst wirkt nicht auf den Zinssatz. Was wirkt, sind Bonität, Beleihungsauslauf, Zinsbindung und der Zustand des Objekts. Gerade der letzte Punkt ist bei älteren Zeilenhäusern der entscheidende, weil er über den Beleihungswert und damit indirekt über die Kondition mitbestimmt.
Finanzieren Sie auch in den Nachbargemeinden?
Ja, im Münchner Westen und im Landkreis Fürstenfeldbruck. Von Olching und Puchheim über Germering bis Eichenau und Maisach.
Exposé, Grundbuchauszug und, falls vorhanden, Nachweise über Modernisierungen. Damit sagen wir Ihnen, was die Bank ansetzen wird und welchen Puffer Sie einplanen sollten. Kostenlos und unverbindlich.
Samet Alkan · Albert-Schweitzer-Straße 78, 81735 München · info@alkan-fi.de
Hinweis: Einwohner-, Flächen- und Entwicklungsangaben geben veröffentlichte Darstellungen der Gemeinde und des Landkreises zum jeweiligen Stand wieder und werden fortgeschrieben. Die Darstellung der Hauszeile zeigt ein Prinzip und keine konkrete Siedlung. Welche Bauteile zusammenhängen und wem sie zugeordnet sind, ergibt sich aus Bauunterlagen, Grundbuch und den Regelungen des Nachbarrechts; die Beurteilung im Einzelfall obliegt Notar oder Rechtsanwalt. Die Gegenüberstellung von Mittel- und Endhaus beschreibt typische Unterschiede und ersetzt keine Bewertung des konkreten Objekts. Konditionen hängen von Bonität, Objekt und Beleihungsauslauf ab. Dieser Inhalt dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung.